Domain its-so-easy.de kaufen?
Wir ziehen mit dem Projekt
its-so-easy.de um.
Sind Sie am Kauf der Domain
its-so-easy.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain its-so-easy.de kaufen?
Bleibt die Kontonummer beim Pfändungsschutzkonto gleich?
Ja, die Kontonummer bleibt beim Pfändungsschutzkonto in der Regel gleich. Lediglich der Kontostatus ändert sich, da das Konto nun als Pfändungsschutzkonto geführt wird. **
Wie funktioniert ein Pfändungsschutzkonto bei der Bank?
Ein Pfändungsschutzkonto (P-Konto) ist ein spezielles Bankkonto, das vor Pfändungen geschützt ist. Es dient dazu, dass der Kontoinhaber auch bei einer Pfändung über einen bestimmten Freibetrag verfügen kann. Dieser Freibetrag wird gesetzlich festgelegt und richtet sich nach der Anzahl der unterhaltspflichtigen Personen. Das P-Konto wird automatisch in ein normales Girokonto umgewandelt und ermöglicht es dem Kontoinhaber, weiterhin über sein Guthaben zu verfügen, auch wenn eine Pfändung vorliegt. **
Ähnliche Suchbegriffe für Pfändungsschutzkonto
Top-Angebote
Produkte zum Begriff Pfändungsschutzkonto:
-
Das Pfändungsschutzkonto, Taschenbuch von Christoph Selzer,Stefan Saager,Hartmut Frings,Frank Lücke,Andreas Oppen, DG Nexolution, 978-3-87151-284-1Das Pfändungsschutzkonto, Taschenbuch Von Christoph Selzer,stefan Saager,hartmut Frings,frank Lücke,andreas Oppen, Dg Nexolution, 978-3-87151-284-1, Seitenanzahl: 18426,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krumwiede-Steiner, Franziska: Förderpläne - einfach und effizientFörderpläne - einfach und effizient , Beobachten, diagnostizieren und überprüfen (5. bis 10. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180817, Produktform: Kartoniert, Inhalt/Anzahl: 1, Beilage: Broschüre klebegebunden mit CD, Titel der Reihe: Bergedorfer Grundsteine Schulalltag##, Autoren: Krumwiede-Steiner, Franziska, Seitenzahl/Blattzahl: 56, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 5. bis 10. Klasse; Diagnostik & Förderung; Förderpläne; Sekundarstufe I, Fachschema: Förderung (pädagogisch)~Didaktik~Unterricht / Didaktik, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: HAS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: HAS SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag, Länge: 296, Breite: 212, Höhe: 7, Gewicht: 210, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Schulform: Hauptschule, Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 191200620,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert ein Pfändungsschutzkonto bei der Sparkasse?
Ein Pfändungsschutzkonto (P-Konto) bei der Sparkasse funktioniert ähnlich wie ein normales Girokonto. Der Unterschied besteht darin, dass ein bestimmter Betrag auf dem Konto vor Pfändungen geschützt ist. Dieser Betrag richtet sich nach den gesetzlichen Vorgaben und wird automatisch auf dem Konto freigestellt. Bei einer Pfändung wird der geschützte Betrag nicht an den Gläubiger ausgezahlt, sondern bleibt dem Kontoinhaber zur Verfügung. **
-
Wie lange bleibt ein Pfändungsschutzkonto in der Schufa stehen?
Wie lange ein Pfändungsschutzkonto in der Schufa steht, hängt von verschiedenen Faktoren ab. In der Regel bleibt ein Pfändungsschutzkonto für drei Jahre in der Schufa vermerkt. Nach Ablauf dieser Frist wird der Eintrag automatisch gelöscht. Es ist jedoch möglich, dass die Bank den Eintrag vorzeitig löscht, wenn die Voraussetzungen dafür erfüllt sind. Es ist ratsam, sich bei der Bank oder der Schufa zu erkundigen, um genaue Informationen zu erhalten. **
-
Wie funktioniert eine Kontopfändung bei der Postbank auf einem Pfändungsschutzkonto?
Bei einer Kontopfändung auf einem Pfändungsschutzkonto (P-Konto) bei der Postbank gelten bestimmte Schutzgrenzen. Das bedeutet, dass ein bestimmter Betrag auf dem Konto vor der Pfändung geschützt ist und nicht gepfändet werden kann. Der pfändbare Betrag wird dann vom Konto abgebucht und an den Gläubiger überwiesen. Das P-Konto bietet somit einen gewissen Schutz vor einer vollständigen Kontopfändung. **
-
Sind die Kontogebühren für ein schlechtes Schufa-Pfändungsschutzkonto angemessen für den Service?
Die Angemessenheit der Kontogebühren für ein Schufa-Pfändungsschutzkonto hängt von verschiedenen Faktoren ab, wie zum Beispiel den angebotenen Leistungen und dem Vergleich mit anderen Anbietern. Es ist wichtig, die Gebühren im Verhältnis zum Service und den individuellen Bedürfnissen zu betrachten, um eine fundierte Entscheidung zu treffen. Es kann ratsam sein, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. **
Wird die SEPA-Lastschrift vom Konto abgehoben, obwohl ich ein Pfändungsschutzkonto habe?
Nein, ein Pfändungsschutzkonto (P-Konto) bietet Schutz vor Pfändungen und ermöglicht es Ihnen, einen bestimmten Betrag auf Ihrem Konto zu behalten, der nicht gepfändet werden kann. Wenn eine SEPA-Lastschrift eingezogen wird, wird der Betrag nicht von Ihrem P-Konto abgehoben, solange er innerhalb des geschützten Betrags liegt. **
Wie kann man effizient und benutzerfreundlich Formulare erstellen, um Daten schnell und einfach zu erfassen?
1. Verwende eine klare und logische Struktur für das Formular, um die Navigation zu erleichtern. 2. Nutze automatische Vervollständigungsfunktionen und Validierungen, um Fehler zu minimieren. 3. Stelle sicher, dass das Formular auf verschiedenen Geräten und Bildschirmgrößen gut lesbar und bedienbar ist. **
Top-Angebote
Produkte zum Begriff Pfändungsschutzkonto:
-
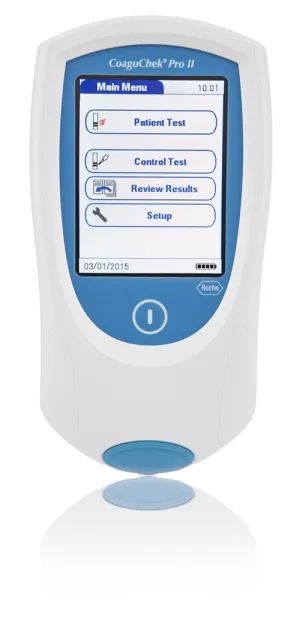
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II Gerät – professionelles INR- und aPTT-Messgerät für Point-of-Care-Gerinnungsdiagnostik Das CoaguChek® Pro II von Roche Diagnostics ist ein professionelles Point-of-Care-Gerät zur schnellen Bestimmung von PT/INR- und aPTT-Werten direkt am Patienten. Das mobile Gerinnungsmessgerät eignet sich für Arztpraxen, Kliniken, Intensivbereiche, OP, Notaufnahme und andere professionelle medizinische Einsatzbereiche. Durch die elektrochemische Messmethode und die geringe benötigte Blutmenge unterstützt das System eine schnelle und standardisierte Gerinnungsdiagnostik unmittelbar vor Ort. Das Gerät kombiniert mobile Anwendung, digitale Datenverwaltung und moderne Konnektivitätsfunktionen für den professionellen Praxis- und Klinikalltag. Produktvorteile Professionelles Point-of-Care-Gerät für Gerinnungsdiagnostik Bestimmung von PT/INR- und aPTT-Werten Nur 8 µl Vollblut erforderlich Geeignet für kapillares, venöses und arterielles Vollblut PT/INR-Ergebnisse in weniger als einer Minute Großer farbiger Touchscreen Integrierter 2D-Barcode-Scanner WLAN-Funktion zur Datenübertragung Speicher für bis zu 2000 Ergebnisse Mobile Nutzung durch integrierten Akku möglich Für professionelle Anwendung in Praxis und Klinik Lieferung inklusive Netzteil Anwendungsbereiche Gerinnungsmanagement in Arztpraxen INR-Kontrolle bei antikoagulierten Patienten Point-of-Care-Gerinnungsdiagnostik Klinik, Intensivstation und OP Notaufnahme und Akutversorgung Mobile medizinische Versorgung Professionelle PT/INR- und aPTT-Messung Messprinzip und Anwendung Das CoaguChek® Pro II arbeitet mit elektrochemischer Messung nach Aktivierung der Gerinnungskaskade. Je nach verwendetem Teststreifen können PT/INR- oder aPTT-Werte bestimmt werden. Für die Messung wird lediglich eine geringe Menge frischen Vollbluts benötigt. Die Probenauftragung kann seitlich oder von oben auf den Teststreifen erfolgen. Die intuitive Benutzerführung über Touchscreen unterstützt standardisierte Arbeitsabläufe im professionellen Umfeld. Datenmanagement und Konnektivität Das Gerät verfügt über integrierte WLAN-Funktionen, einen 2D-Barcode-Scanner sowie digitale Speicher- und Verwaltungsfunktionen für Testergebnisse. Dadurch eignet sich das System für dokumentationspflichtige Arbeitsbereiche mit zentralem Datenmanagement. Patienten- und Benutzeridentifikationen können über Barcode erfasst werden. Die gespeicherten Ergebnisse lassen sich in bestehende Dokumentations- und Datenmanagementprozesse integrieren. Technische Daten Produktart Point-of-Care-Gerinnungsmessgerät Messparameter PT/INR und aPTT Messprinzip Elektrochemische Messung Probenmaterial Frisches kapillares, venöses oder arterielles Vollblut Mindestprobenvolumen 8 µl Display Farbiger Touchscreen Speicherkapazität Bis zu 2000 Testergebnisse Konnektivität WLAN Barcode-Scanner Integrierter 2D-Barcodescanner Stromversorgung Netzteil und integrierter Akku Anwendungsbereich Professionelle medizinische Anwendung Hersteller Roche Diagnostics Lieferumfang CoaguChek® Pro II Gerät Netzteil Benutzerhandbuch Dokumentation Hinweis Für den Betrieb werden kompatible CoaguChek® PT- und aPTT-Teststreifen benötigt. Das Gerät ist für professionelle medizinische Anwender vorgesehen und nicht zur Selbstanwendung bestimmt. CoaguChek® Pro II jetzt für professionelle INR- und Gerinnungsdiagnostik bestellen.848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Pfändungsschutzkonto, Taschenbuch von Christoph Selzer,Stefan Saager,Hartmut Frings,Frank Lücke,Andreas Oppen, DG Nexolution, 978-3-87151-284-1Das Pfändungsschutzkonto, Taschenbuch Von Christoph Selzer,stefan Saager,hartmut Frings,frank Lücke,andreas Oppen, Dg Nexolution, 978-3-87151-284-1, Seitenanzahl: 18426,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krumwiede-Steiner, Franziska: Förderpläne - einfach und effizientFörderpläne - einfach und effizient , Beobachten, diagnostizieren und überprüfen (5. bis 10. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180817, Produktform: Kartoniert, Inhalt/Anzahl: 1, Beilage: Broschüre klebegebunden mit CD, Titel der Reihe: Bergedorfer Grundsteine Schulalltag##, Autoren: Krumwiede-Steiner, Franziska, Seitenzahl/Blattzahl: 56, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 5. bis 10. Klasse; Diagnostik & Förderung; Förderpläne; Sekundarstufe I, Fachschema: Förderung (pädagogisch)~Didaktik~Unterricht / Didaktik, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: HAS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: HAS SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag, Länge: 296, Breite: 212, Höhe: 7, Gewicht: 210, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Schulform: Hauptschule, Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 191200620,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bleibt die Kontonummer beim Pfändungsschutzkonto gleich?
Ja, die Kontonummer bleibt beim Pfändungsschutzkonto in der Regel gleich. Lediglich der Kontostatus ändert sich, da das Konto nun als Pfändungsschutzkonto geführt wird. **
-
Wie funktioniert ein Pfändungsschutzkonto bei der Bank?
Ein Pfändungsschutzkonto (P-Konto) ist ein spezielles Bankkonto, das vor Pfändungen geschützt ist. Es dient dazu, dass der Kontoinhaber auch bei einer Pfändung über einen bestimmten Freibetrag verfügen kann. Dieser Freibetrag wird gesetzlich festgelegt und richtet sich nach der Anzahl der unterhaltspflichtigen Personen. Das P-Konto wird automatisch in ein normales Girokonto umgewandelt und ermöglicht es dem Kontoinhaber, weiterhin über sein Guthaben zu verfügen, auch wenn eine Pfändung vorliegt. **
-
Wie funktioniert ein Pfändungsschutzkonto bei der Sparkasse?
Ein Pfändungsschutzkonto (P-Konto) bei der Sparkasse funktioniert ähnlich wie ein normales Girokonto. Der Unterschied besteht darin, dass ein bestimmter Betrag auf dem Konto vor Pfändungen geschützt ist. Dieser Betrag richtet sich nach den gesetzlichen Vorgaben und wird automatisch auf dem Konto freigestellt. Bei einer Pfändung wird der geschützte Betrag nicht an den Gläubiger ausgezahlt, sondern bleibt dem Kontoinhaber zur Verfügung. **
-
Wie lange bleibt ein Pfändungsschutzkonto in der Schufa stehen?
Wie lange ein Pfändungsschutzkonto in der Schufa steht, hängt von verschiedenen Faktoren ab. In der Regel bleibt ein Pfändungsschutzkonto für drei Jahre in der Schufa vermerkt. Nach Ablauf dieser Frist wird der Eintrag automatisch gelöscht. Es ist jedoch möglich, dass die Bank den Eintrag vorzeitig löscht, wenn die Voraussetzungen dafür erfüllt sind. Es ist ratsam, sich bei der Bank oder der Schufa zu erkundigen, um genaue Informationen zu erhalten. **
Ähnliche Suchbegriffe für Pfändungsschutzkonto
-
Wie funktioniert eine Kontopfändung bei der Postbank auf einem Pfändungsschutzkonto?
Bei einer Kontopfändung auf einem Pfändungsschutzkonto (P-Konto) bei der Postbank gelten bestimmte Schutzgrenzen. Das bedeutet, dass ein bestimmter Betrag auf dem Konto vor der Pfändung geschützt ist und nicht gepfändet werden kann. Der pfändbare Betrag wird dann vom Konto abgebucht und an den Gläubiger überwiesen. Das P-Konto bietet somit einen gewissen Schutz vor einer vollständigen Kontopfändung. **
-
Sind die Kontogebühren für ein schlechtes Schufa-Pfändungsschutzkonto angemessen für den Service?
Die Angemessenheit der Kontogebühren für ein Schufa-Pfändungsschutzkonto hängt von verschiedenen Faktoren ab, wie zum Beispiel den angebotenen Leistungen und dem Vergleich mit anderen Anbietern. Es ist wichtig, die Gebühren im Verhältnis zum Service und den individuellen Bedürfnissen zu betrachten, um eine fundierte Entscheidung zu treffen. Es kann ratsam sein, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. **
-
Wird die SEPA-Lastschrift vom Konto abgehoben, obwohl ich ein Pfändungsschutzkonto habe?
Nein, ein Pfändungsschutzkonto (P-Konto) bietet Schutz vor Pfändungen und ermöglicht es Ihnen, einen bestimmten Betrag auf Ihrem Konto zu behalten, der nicht gepfändet werden kann. Wenn eine SEPA-Lastschrift eingezogen wird, wird der Betrag nicht von Ihrem P-Konto abgehoben, solange er innerhalb des geschützten Betrags liegt. **
-
Wie kann man effizient und benutzerfreundlich Formulare erstellen, um Daten schnell und einfach zu erfassen?
1. Verwende eine klare und logische Struktur für das Formular, um die Navigation zu erleichtern. 2. Nutze automatische Vervollständigungsfunktionen und Validierungen, um Fehler zu minimieren. 3. Stelle sicher, dass das Formular auf verschiedenen Geräten und Bildschirmgrößen gut lesbar und bedienbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.